Domain grundhalter.de kaufen?
Wir ziehen mit dem Projekt
grundhalter.de um.
Sind Sie am Kauf der Domain
grundhalter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grundhalter.de kaufen?
Was gehört zu den Anschaffungskosten Grundstück?
Zu den Anschaffungskosten eines Grundstücks gehören in der Regel der Kaufpreis des Grundstücks sowie alle damit verbundenen Nebenkosten wie Maklergebühren, Notarkosten und Grunderwerbsteuer. Auch eventuelle Kosten für die Grundstückserschließung, wie zum Beispiel die Herstellung von Zufahrten oder Anschlüssen an Versorgungsnetze, zählen zu den Anschaffungskosten. Darüber hinaus können auch Kosten für die Vermessung des Grundstücks oder für eventuelle Altlastenbeseitigung Teil der Anschaffungskosten sein. Es ist wichtig, alle diese Kosten bei der Berechnung der Gesamtkosten für den Erwerb eines Grundstücks zu berücksichtigen. **
Wie erfolgt die Aufteilung der Anschaffungskosten zwischen Grundstück und Gebäude?
Die Aufteilung der Anschaffungskosten zwischen Grundstück und Gebäude erfolgt in der Regel anhand eines Verhältniswertes. Dabei wird der Wert des Grundstücks und der Wert des Gebäudes ermittelt und anschließend das Verhältnis zwischen beiden Werten berechnet. Dieses Verhältnis wird dann auf die Gesamtkosten angewendet, um die Aufteilung der Anschaffungskosten vorzunehmen. **
Ähnliche Suchbegriffe für Anschaffungskosten
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
Geld, Besitz und Ewigkeit, Fachbücher von Randy AlcornWir suchen in der Bibel Trost - keine finanziellen Anweisungen. Wenn wir etwas über Geld erfahren wollen, neigen wir eher dazu, zum Wall Street Journal oder zu Focus, Capital oder der WirtschaftsWoche zu greifen. Die Bibel soll sich mit dem beschäftigen, was geistlich und himmlisch ist - Geld ist materiell und irdisch. Die Bibel ist religiös - Geld ist säkular. Gott darf über Liebe, Gnade und Brüderlichkeit sprechen - das reicht, danke! Wir reden über Geld und Güter - und tun damit, was wir wollen.32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kiefner, Felix Andreas: Besitz als relatives Eigentum?Besitz als relatives Eigentum? , The doctrine of relativity of title, i. e. the idea that every possessor has a property right enforceable against everyone except the true owner, is a core principle of property law in the common law tradition. It also exists in the civilian tradition, albeit with a much narrower scope. Felix Kiefner examines the doctrine of relativity of title in both traditions including its historical development, its shape in modern English and German law, the value judgements underlying the doctrine in different cases of possessors, and the extent of its explanatory power. , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241001, Produktform: Kartoniert, Titel der Reihe: Studien zum ausländischen und internationalen Privatrecht##, Autoren: Kiefner, Felix Andreas, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 372, Themenüberschrift: LAW / Civil Law, Keyword: Sachenrecht; dingliches Recht; petitorischer Besitzschutz; possession; possessorischer Besitzschutz; property, Fachschema: Recht / Römisches Recht~Römisches Recht~Rom (Staat, Reich) / Römisches Recht~Rechtsgeschichte~Rechtsvergleich~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Familienrecht~Sachenrecht~Erbrecht, Fachkategorie: Rechtsvergleichung~Rechtsgeschichte~Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Familienrecht~Immobiliarrecht, allgemein~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Erbrecht, Warengruppe: TB/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 181, Breite: 113, Höhe: 23, Gewicht: 564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,94,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geistiges EigentumGeistiges Eigentum , Vorschriftensammlung zum gewerblichen Rechtsschutz, Urheberrecht und Wettbewerbsrecht , Tagfahrleuchten > Beleuchtung , Auflage: 7., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 202210, Produktform: Kartoniert, Redaktion: Förster, Achim~Uhrich, Ralf~Zech, Herbert, Auflage: 22007, Auflage/Ausgabe: 7., aktualisierte und erweiterte Auflage, Keyword: Geistiges Eigentum; Patentrecht; Urheberrecht; Wettbewerbsrecht, Fachschema: Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache~Studium~Handelsrecht~Unternehmensrecht~Jura~Recht / Jura~Recht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 903, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. KG, Länge: 233, Breite: 157, Höhe: 38, Gewicht: 1039, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2318890, Vorgänger EAN: 9783161590283 9783161543944 9783161529740 9783161509865 9783161501081, eBook EAN: 9783161617867, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Anschaffungskosten Fixkosten?
Nein, Anschaffungskosten sind keine Fixkosten. Fixkosten sind regelmäßig wiederkehrende Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen anfallen. Anschaffungskosten hingegen sind einmalige Kosten, die bei der Anschaffung von Vermögensgegenständen wie Maschinen, Fahrzeugen oder Gebäuden entstehen. **
-
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
-
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
-
Was bedeuten Anschaffungskosten?
Anschaffungskosten sind die Kosten, die bei der Anschaffung eines Vermögensgegenstands anfallen. Sie umfassen den Kaufpreis des Gegenstands sowie alle damit verbundenen Ausgaben wie Transportkosten, Montagekosten oder Zölle. Die Anschaffungskosten bilden die Grundlage für die Bewertung des Vermögensgegenstands in der Bilanz. **
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
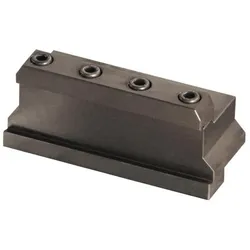
Tecwerk, Zubehör Maschine, GrundhalterDer Grundhalter GFN GH 25-26 von Tecwerk ist ein hochwertiges Zubehörteil, das speziell für die Verwendung mit dem Stechschwert GFN-S 26J entwickelt wurde. Dieses Produkt zeichnet sich durch seine präzise Passform und robuste Bauweise aus, die eine zuverlässige Leistung in der Anwendung gewährleistet. Der Grundhalter wird mit einem Spannkeil, Spannschrauben und einem Sechskantschlüssel geliefert, was die Installation und Handhabung erleichtert. Mit einer Höhe von 25 mm, einer Breite von 25 mm und einer Länge von 90 mm ist der Grundhalter optimal für den Einsatz an Drehmaschinen geeignet. Die sorgfältige Verarbeitung und die Verwendung von hochwertigen Materialien garantieren eine lange Lebensdauer und hohe Funktionalität. Der Grundhalter ist ein unverzichtbares Zubehör für alle, die Wert auf Präzision und Qualität legen. - Inklusive Spannkeil und Spannschrauben für einfache Montage - Robuste Bauweise für hohe Langlebigkeit - Optimale Passform für Stechschwert GFN-S 26J - Geeignet für den Einsatz an Drehmaschinen.194,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geld, Besitz und Ewigkeit, Fachbücher von Randy AlcornWir suchen in der Bibel Trost - keine finanziellen Anweisungen. Wenn wir etwas über Geld erfahren wollen, neigen wir eher dazu, zum Wall Street Journal oder zu Focus, Capital oder der WirtschaftsWoche zu greifen. Die Bibel soll sich mit dem beschäftigen, was geistlich und himmlisch ist - Geld ist materiell und irdisch. Die Bibel ist religiös - Geld ist säkular. Gott darf über Liebe, Gnade und Brüderlichkeit sprechen - das reicht, danke! Wir reden über Geld und Güter - und tun damit, was wir wollen.32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den Anschaffungskosten Grundstück?
Zu den Anschaffungskosten eines Grundstücks gehören in der Regel der Kaufpreis des Grundstücks sowie alle damit verbundenen Nebenkosten wie Maklergebühren, Notarkosten und Grunderwerbsteuer. Auch eventuelle Kosten für die Grundstückserschließung, wie zum Beispiel die Herstellung von Zufahrten oder Anschlüssen an Versorgungsnetze, zählen zu den Anschaffungskosten. Darüber hinaus können auch Kosten für die Vermessung des Grundstücks oder für eventuelle Altlastenbeseitigung Teil der Anschaffungskosten sein. Es ist wichtig, alle diese Kosten bei der Berechnung der Gesamtkosten für den Erwerb eines Grundstücks zu berücksichtigen. **
-
Wie erfolgt die Aufteilung der Anschaffungskosten zwischen Grundstück und Gebäude?
Die Aufteilung der Anschaffungskosten zwischen Grundstück und Gebäude erfolgt in der Regel anhand eines Verhältniswertes. Dabei wird der Wert des Grundstücks und der Wert des Gebäudes ermittelt und anschließend das Verhältnis zwischen beiden Werten berechnet. Dieses Verhältnis wird dann auf die Gesamtkosten angewendet, um die Aufteilung der Anschaffungskosten vorzunehmen. **
-
Sind Anschaffungskosten Fixkosten?
Nein, Anschaffungskosten sind keine Fixkosten. Fixkosten sind regelmäßig wiederkehrende Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen anfallen. Anschaffungskosten hingegen sind einmalige Kosten, die bei der Anschaffung von Vermögensgegenständen wie Maschinen, Fahrzeugen oder Gebäuden entstehen. **
-
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
Ähnliche Suchbegriffe für Anschaffungskosten
-
Kiefner, Felix Andreas: Besitz als relatives Eigentum?Besitz als relatives Eigentum? , The doctrine of relativity of title, i. e. the idea that every possessor has a property right enforceable against everyone except the true owner, is a core principle of property law in the common law tradition. It also exists in the civilian tradition, albeit with a much narrower scope. Felix Kiefner examines the doctrine of relativity of title in both traditions including its historical development, its shape in modern English and German law, the value judgements underlying the doctrine in different cases of possessors, and the extent of its explanatory power. , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241001, Produktform: Kartoniert, Titel der Reihe: Studien zum ausländischen und internationalen Privatrecht##, Autoren: Kiefner, Felix Andreas, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 372, Themenüberschrift: LAW / Civil Law, Keyword: Sachenrecht; dingliches Recht; petitorischer Besitzschutz; possession; possessorischer Besitzschutz; property, Fachschema: Recht / Römisches Recht~Römisches Recht~Rom (Staat, Reich) / Römisches Recht~Rechtsgeschichte~Rechtsvergleich~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Familienrecht~Sachenrecht~Erbrecht, Fachkategorie: Rechtsvergleichung~Rechtsgeschichte~Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Familienrecht~Immobiliarrecht, allgemein~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Erbrecht, Warengruppe: TB/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 181, Breite: 113, Höhe: 23, Gewicht: 564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,94,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geistiges EigentumGeistiges Eigentum , Vorschriftensammlung zum gewerblichen Rechtsschutz, Urheberrecht und Wettbewerbsrecht , Tagfahrleuchten > Beleuchtung , Auflage: 7., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 202210, Produktform: Kartoniert, Redaktion: Förster, Achim~Uhrich, Ralf~Zech, Herbert, Auflage: 22007, Auflage/Ausgabe: 7., aktualisierte und erweiterte Auflage, Keyword: Geistiges Eigentum; Patentrecht; Urheberrecht; Wettbewerbsrecht, Fachschema: Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache~Studium~Handelsrecht~Unternehmensrecht~Jura~Recht / Jura~Recht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 903, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. KG, Länge: 233, Breite: 157, Höhe: 38, Gewicht: 1039, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2318890, Vorgänger EAN: 9783161590283 9783161543944 9783161529740 9783161509865 9783161501081, eBook EAN: 9783161617867, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tecwerk, Zubehör Maschine, GrundhalterDer Grundhalter GFN GH 20-32 von Tecwerk ist ein essentielles Zubehörteil für Maschinen, das speziell für das Stechschwert GFN-S 32J konzipiert wurde. Dieses Produkt bietet eine zuverlässige und präzise Halterung, die für eine optimale Leistung und Sicherheit während des Betriebs sorgt. Der Grundhalter wird mit einem Spannkeil, Spannschrauben und einem Sechskantschlüssel geliefert, was die Installation und Handhabung erleichtert. Die robuste Bauweise und die hochwertigen Materialien garantieren eine lange Lebensdauer und eine hohe Stabilität, die für professionelle Anwendungen erforderlich sind. Mit seinen spezifischen technischen Eigenschaften ist der Grundhalter eine wertvolle Ergänzung für jede Werkstatt, die auf Effizienz und Qualität setzt. - Inklusive Spannkeil, Spannschrauben und Sechskantschlüssel für einfache Montage - Kompatibel mit dem Stechschwert GFN-S 32J, was vielseitige Einsatzmöglichkeiten bietet - Hergestellt in Deutschland, was für hohe Qualitätsstandards spricht.208,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
-
Was bedeuten Anschaffungskosten?
Anschaffungskosten sind die Kosten, die bei der Anschaffung eines Vermögensgegenstands anfallen. Sie umfassen den Kaufpreis des Gegenstands sowie alle damit verbundenen Ausgaben wie Transportkosten, Montagekosten oder Zölle. Die Anschaffungskosten bilden die Grundlage für die Bewertung des Vermögensgegenstands in der Bilanz. **
-
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.