Domain grundhalter.de kaufen?
Wir ziehen mit dem Projekt
grundhalter.de um.
Sind Sie am Kauf der Domain
grundhalter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grundhalter.de kaufen?
Wird Flugbenzin versteuert?
Wird Flugbenzin versteuert? Ja, Flugbenzin unterliegt in den meisten Ländern speziellen Steuern, die als Kerosinsteuer bekannt sind. Diese Steuer wird auf den Verkauf von Flugbenzin erhoben und dient dazu, Einnahmen für den Staat zu generieren. Die Höhe der Kerosinsteuer variiert je nach Land und kann einen erheblichen Anteil der Gesamtkosten für Fluggesellschaften ausmachen. In einigen Ländern gibt es auch Befreiungen oder Vergünstigungen für bestimmte Flugbetreiber oder Flugrouten. Insgesamt ist die Besteuerung von Flugbenzin ein komplexes Thema, das sowohl ökonomische als auch ökologische Aspekte berücksichtigt. **
Ist Flugbenzin steuerfrei?
Ist Flugbenzin steuerfrei? Flugbenzin unterliegt in den meisten Ländern speziellen Steuern, die als Kerosinsteuer bezeichnet werden. Diese Steuer wird auf den Verkauf von Flugbenzin erhoben und dient dazu, die Umweltauswirkungen des Luftverkehrs zu kompensieren. Die Höhe der Kerosinsteuer variiert je nach Land und kann einen erheblichen Anteil der Gesamtkosten für Fluggesellschaften ausmachen. In einigen Ländern gibt es jedoch Ausnahmen oder Vergünstigungen für bestimmte Flugrouten oder Fluggesellschaften, die dazu führen können, dass Flugbenzin teilweise oder vollständig steuerfrei ist. Insgesamt ist Flugbenzin also in den meisten Fällen nicht steuerfrei, sondern unterliegt speziellen Steuern wie der Kerosinsteuer. **

Ähnliche Suchbegriffe für Flugbenzin
Top-Angebote
Produkte zum Begriff Flugbenzin:
-
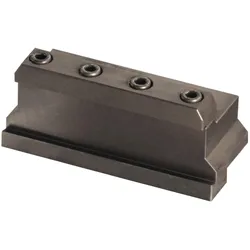
Tecwerk, Zubehör Maschine, GrundhalterDer Grundhalter GFN GH 25-26 von Tecwerk ist ein hochwertiges Zubehörteil, das speziell für die Verwendung mit dem Stechschwert GFN-S 26J entwickelt wurde. Dieses Produkt zeichnet sich durch seine präzise Passform und robuste Bauweise aus, die eine zuverlässige Leistung in der Anwendung gewährleistet. Der Grundhalter wird mit einem Spannkeil, Spannschrauben und einem Sechskantschlüssel geliefert, was die Installation und Handhabung erleichtert. Mit einer Höhe von 25 mm, einer Breite von 25 mm und einer Länge von 90 mm ist der Grundhalter optimal für den Einsatz an Drehmaschinen geeignet. Die sorgfältige Verarbeitung und die Verwendung von hochwertigen Materialien garantieren eine lange Lebensdauer und hohe Funktionalität. Der Grundhalter ist ein unverzichtbares Zubehör für alle, die Wert auf Präzision und Qualität legen. - Inklusive Spannkeil und Spannschrauben für einfache Montage - Robuste Bauweise für hohe Langlebigkeit - Optimale Passform für Stechschwert GFN-S 26J - Geeignet für den Einsatz an Drehmaschinen.191,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kiefner, Felix Andreas: Besitz als relatives Eigentum?Besitz als relatives Eigentum? , The doctrine of relativity of title, i. e. the idea that every possessor has a property right enforceable against everyone except the true owner, is a core principle of property law in the common law tradition. It also exists in the civilian tradition, albeit with a much narrower scope. Felix Kiefner examines the doctrine of relativity of title in both traditions including its historical development, its shape in modern English and German law, the value judgements underlying the doctrine in different cases of possessors, and the extent of its explanatory power. , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241001, Produktform: Kartoniert, Titel der Reihe: Studien zum ausländischen und internationalen Privatrecht##, Autoren: Kiefner, Felix Andreas, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 372, Themenüberschrift: LAW / Civil Law, Keyword: Sachenrecht; dingliches Recht; petitorischer Besitzschutz; possession; possessorischer Besitzschutz; property, Fachschema: Recht / Römisches Recht~Römisches Recht~Rom (Staat, Reich) / Römisches Recht~Rechtsgeschichte~Rechtsvergleich~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Familienrecht~Sachenrecht~Erbrecht, Fachkategorie: Rechtsvergleichung~Rechtsgeschichte~Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Familienrecht~Immobiliarrecht, allgemein~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Erbrecht, Warengruppe: TB/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 181, Breite: 113, Höhe: 23, Gewicht: 564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,94,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Flugbenzin besteuert?
Ja, Flugbenzin wird besteuert. In den meisten Ländern unterliegt Flugbenzin einer speziellen Steuer, die als Kerosinsteuer bekannt ist. Diese Steuer wird auf den Verkauf von Flugbenzin erhoben und dient dazu, Einnahmen für den Staat zu generieren sowie Umweltauswirkungen des Luftverkehrs zu berücksichtigen. Die Höhe der Kerosinsteuer variiert je nach Land und kann einen erheblichen Anteil der Betriebskosten von Fluggesellschaften ausmachen. Einige Länder gewähren jedoch auch Steuervergünstigungen oder Befreiungen für den Einsatz von Flugbenzin in bestimmten Fällen, z.B. für Flüge in entlegene Regionen oder für humanitäre Missionen. **
-
Wie ist Flugbenzin besteuert?
Wie ist Flugbenzin besteuert? **
-
Was kostet 1 Liter Flugbenzin?
Was kostet 1 Liter Flugbenzin? Die Kosten für 1 Liter Flugbenzin können je nach Region und Anbieter variieren. Da Flugbenzin ein spezieller Treibstoff ist, der für Flugzeuge verwendet wird, kann der Preis tendenziell höher sein als für herkömmliches Benzin oder Diesel. Die Preise für Flugbenzin werden oft in US-Dollar pro Gallone angegeben und können je nach Angebot und Nachfrage schwanken. Es ist ratsam, sich bei örtlichen Flughäfen oder Treibstoffanbietern über die aktuellen Preise zu informieren. **
-
Warum wird Flugbenzin nicht besteuert?
Flugbenzin wird nicht besteuert, weil internationale Abkommen wie das Chicagoer Abkommen von 1944 und das Kyoto-Protokoll von 1997 es verbieten, Steuern auf Flugkraftstoffe zu erheben. Diese Abkommen sollen die Luftfahrtindustrie vor übermäßiger Besteuerung schützen und den internationalen Luftverkehr fördern. Zudem wird argumentiert, dass eine Besteuerung von Flugbenzin die Wettbewerbsfähigkeit der Fluggesellschaften beeinträchtigen und zu höheren Ticketpreisen führen könnte. Einige Länder haben jedoch begonnen, über alternative Maßnahmen wie die Einführung von CO2-Abgaben für Fluggesellschaften nachzudenken, um Umweltschäden zu reduzieren. **
Warum keine Steuer auf Flugbenzin?
Warum keine Steuer auf Flugbenzin? Diese Frage wirft eine wichtige Diskussion über Umweltbelastungen und Steuergerechtigkeit auf. Flugbenzin ist einer der Hauptverursacher von Treibhausgasemissionen und trägt somit erheblich zum Klimawandel bei. Eine Besteuerung von Flugbenzin könnte Anreize schaffen, umweltfreundlichere Alternativen zu fördern und die Umweltauswirkungen des Flugverkehrs zu verringern. Zudem könnten die Einnahmen aus einer solchen Steuer dazu genutzt werden, um Umweltschutzmaßnahmen zu finanzieren und den Schaden, den der Flugverkehr anrichtet, zu kompensieren. Letztendlich stellt sich die Frage, warum Flugbenzin im Vergleich zu anderen Treibstoffen nicht besteuert wird und ob dies im Sinne einer nachhaltigen Entwicklung gerechtfertigt ist. **
Was sind die umweltschädlichen Auswirkungen von Flugbenzin?
Flugbenzin enthält krebserregende Stoffe wie Benzol und Toluol, die die Luftqualität verschlechtern. Bei der Verbrennung entstehen Treibhausgase wie CO2 und Stickoxide, die zum Klimawandel beitragen. Zudem werden beim Ablassen von Treibstoff in der Luft Boden- und Wasserverschmutzungen verursacht. **
Top-Angebote
Produkte zum Begriff Flugbenzin:
-
Wird Flugbenzin versteuert?
Wird Flugbenzin versteuert? Ja, Flugbenzin unterliegt in den meisten Ländern speziellen Steuern, die als Kerosinsteuer bekannt sind. Diese Steuer wird auf den Verkauf von Flugbenzin erhoben und dient dazu, Einnahmen für den Staat zu generieren. Die Höhe der Kerosinsteuer variiert je nach Land und kann einen erheblichen Anteil der Gesamtkosten für Fluggesellschaften ausmachen. In einigen Ländern gibt es auch Befreiungen oder Vergünstigungen für bestimmte Flugbetreiber oder Flugrouten. Insgesamt ist die Besteuerung von Flugbenzin ein komplexes Thema, das sowohl ökonomische als auch ökologische Aspekte berücksichtigt. **
-
Ist Flugbenzin steuerfrei?
Ist Flugbenzin steuerfrei? Flugbenzin unterliegt in den meisten Ländern speziellen Steuern, die als Kerosinsteuer bezeichnet werden. Diese Steuer wird auf den Verkauf von Flugbenzin erhoben und dient dazu, die Umweltauswirkungen des Luftverkehrs zu kompensieren. Die Höhe der Kerosinsteuer variiert je nach Land und kann einen erheblichen Anteil der Gesamtkosten für Fluggesellschaften ausmachen. In einigen Ländern gibt es jedoch Ausnahmen oder Vergünstigungen für bestimmte Flugrouten oder Fluggesellschaften, die dazu führen können, dass Flugbenzin teilweise oder vollständig steuerfrei ist. Insgesamt ist Flugbenzin also in den meisten Fällen nicht steuerfrei, sondern unterliegt speziellen Steuern wie der Kerosinsteuer. **
-
Wird Flugbenzin besteuert?
Ja, Flugbenzin wird besteuert. In den meisten Ländern unterliegt Flugbenzin einer speziellen Steuer, die als Kerosinsteuer bekannt ist. Diese Steuer wird auf den Verkauf von Flugbenzin erhoben und dient dazu, Einnahmen für den Staat zu generieren sowie Umweltauswirkungen des Luftverkehrs zu berücksichtigen. Die Höhe der Kerosinsteuer variiert je nach Land und kann einen erheblichen Anteil der Betriebskosten von Fluggesellschaften ausmachen. Einige Länder gewähren jedoch auch Steuervergünstigungen oder Befreiungen für den Einsatz von Flugbenzin in bestimmten Fällen, z.B. für Flüge in entlegene Regionen oder für humanitäre Missionen. **
-
Wie ist Flugbenzin besteuert?
Wie ist Flugbenzin besteuert? **
Ähnliche Suchbegriffe für Flugbenzin
-
Tecwerk, Zubehör Maschine, GrundhalterDer Grundhalter GFN GH 25-26 von Tecwerk ist ein hochwertiges Zubehörteil, das speziell für die Verwendung mit dem Stechschwert GFN-S 26J entwickelt wurde. Dieses Produkt zeichnet sich durch seine präzise Passform und robuste Bauweise aus, die eine zuverlässige Leistung in der Anwendung gewährleistet. Der Grundhalter wird mit einem Spannkeil, Spannschrauben und einem Sechskantschlüssel geliefert, was die Installation und Handhabung erleichtert. Mit einer Höhe von 25 mm, einer Breite von 25 mm und einer Länge von 90 mm ist der Grundhalter optimal für den Einsatz an Drehmaschinen geeignet. Die sorgfältige Verarbeitung und die Verwendung von hochwertigen Materialien garantieren eine lange Lebensdauer und hohe Funktionalität. Der Grundhalter ist ein unverzichtbares Zubehör für alle, die Wert auf Präzision und Qualität legen. - Inklusive Spannkeil und Spannschrauben für einfache Montage - Robuste Bauweise für hohe Langlebigkeit - Optimale Passform für Stechschwert GFN-S 26J - Geeignet für den Einsatz an Drehmaschinen.191,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kiefner, Felix Andreas: Besitz als relatives Eigentum?Besitz als relatives Eigentum? , The doctrine of relativity of title, i. e. the idea that every possessor has a property right enforceable against everyone except the true owner, is a core principle of property law in the common law tradition. It also exists in the civilian tradition, albeit with a much narrower scope. Felix Kiefner examines the doctrine of relativity of title in both traditions including its historical development, its shape in modern English and German law, the value judgements underlying the doctrine in different cases of possessors, and the extent of its explanatory power. , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241001, Produktform: Kartoniert, Titel der Reihe: Studien zum ausländischen und internationalen Privatrecht##, Autoren: Kiefner, Felix Andreas, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 372, Themenüberschrift: LAW / Civil Law, Keyword: Sachenrecht; dingliches Recht; petitorischer Besitzschutz; possession; possessorischer Besitzschutz; property, Fachschema: Recht / Römisches Recht~Römisches Recht~Rom (Staat, Reich) / Römisches Recht~Rechtsgeschichte~Rechtsvergleich~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Familienrecht~Sachenrecht~Erbrecht, Fachkategorie: Rechtsvergleichung~Rechtsgeschichte~Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Familienrecht~Immobiliarrecht, allgemein~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Erbrecht, Warengruppe: TB/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 181, Breite: 113, Höhe: 23, Gewicht: 564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,94,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geistiges EigentumGeistiges Eigentum , Vorschriftensammlung zum gewerblichen Rechtsschutz, Urheberrecht und Wettbewerbsrecht , Tagfahrleuchten > Beleuchtung , Auflage: 7., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 202210, Produktform: Kartoniert, Redaktion: Förster, Achim~Uhrich, Ralf~Zech, Herbert, Auflage: 22007, Auflage/Ausgabe: 7., aktualisierte und erweiterte Auflage, Keyword: Geistiges Eigentum; Patentrecht; Urheberrecht; Wettbewerbsrecht, Fachschema: Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache~Studium~Handelsrecht~Unternehmensrecht~Jura~Recht / Jura~Recht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 903, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. KG, Länge: 233, Breite: 157, Höhe: 38, Gewicht: 1039, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2318890, Vorgänger EAN: 9783161590283 9783161543944 9783161529740 9783161509865 9783161501081, eBook EAN: 9783161617867, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet 1 Liter Flugbenzin?
Was kostet 1 Liter Flugbenzin? Die Kosten für 1 Liter Flugbenzin können je nach Region und Anbieter variieren. Da Flugbenzin ein spezieller Treibstoff ist, der für Flugzeuge verwendet wird, kann der Preis tendenziell höher sein als für herkömmliches Benzin oder Diesel. Die Preise für Flugbenzin werden oft in US-Dollar pro Gallone angegeben und können je nach Angebot und Nachfrage schwanken. Es ist ratsam, sich bei örtlichen Flughäfen oder Treibstoffanbietern über die aktuellen Preise zu informieren. **
-
Warum wird Flugbenzin nicht besteuert?
Flugbenzin wird nicht besteuert, weil internationale Abkommen wie das Chicagoer Abkommen von 1944 und das Kyoto-Protokoll von 1997 es verbieten, Steuern auf Flugkraftstoffe zu erheben. Diese Abkommen sollen die Luftfahrtindustrie vor übermäßiger Besteuerung schützen und den internationalen Luftverkehr fördern. Zudem wird argumentiert, dass eine Besteuerung von Flugbenzin die Wettbewerbsfähigkeit der Fluggesellschaften beeinträchtigen und zu höheren Ticketpreisen führen könnte. Einige Länder haben jedoch begonnen, über alternative Maßnahmen wie die Einführung von CO2-Abgaben für Fluggesellschaften nachzudenken, um Umweltschäden zu reduzieren. **
-
Warum keine Steuer auf Flugbenzin?
Warum keine Steuer auf Flugbenzin? Diese Frage wirft eine wichtige Diskussion über Umweltbelastungen und Steuergerechtigkeit auf. Flugbenzin ist einer der Hauptverursacher von Treibhausgasemissionen und trägt somit erheblich zum Klimawandel bei. Eine Besteuerung von Flugbenzin könnte Anreize schaffen, umweltfreundlichere Alternativen zu fördern und die Umweltauswirkungen des Flugverkehrs zu verringern. Zudem könnten die Einnahmen aus einer solchen Steuer dazu genutzt werden, um Umweltschutzmaßnahmen zu finanzieren und den Schaden, den der Flugverkehr anrichtet, zu kompensieren. Letztendlich stellt sich die Frage, warum Flugbenzin im Vergleich zu anderen Treibstoffen nicht besteuert wird und ob dies im Sinne einer nachhaltigen Entwicklung gerechtfertigt ist. **
-
Was sind die umweltschädlichen Auswirkungen von Flugbenzin?
Flugbenzin enthält krebserregende Stoffe wie Benzol und Toluol, die die Luftqualität verschlechtern. Bei der Verbrennung entstehen Treibhausgase wie CO2 und Stickoxide, die zum Klimawandel beitragen. Zudem werden beim Ablassen von Treibstoff in der Luft Boden- und Wasserverschmutzungen verursacht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.