Domain grundhalter.de kaufen?
Wir ziehen mit dem Projekt
grundhalter.de um.
Sind Sie am Kauf der Domain
grundhalter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grundhalter.de kaufen?
Sind Mitgliedsbeiträge umsatzsteuerpflichtig?
Sind Mitgliedsbeiträge umsatzsteuerpflichtig? Die Umsatzsteuerpflicht von Mitgliedsbeiträgen hängt von verschiedenen Faktoren ab, wie z.B. der Art des Vereins oder der Leistungen, die den Mitgliedern zur Verfügung gestellt werden. In der Regel sind Mitgliedsbeiträge für gemeinnützige Vereine umsatzsteuerfrei, während sie für gewerbliche Vereine umsatzsteuerpflichtig sein können. Es ist daher ratsam, sich individuell beraten zu lassen, um sicherzustellen, dass die steuerlichen Vorschriften eingehalten werden. Letztendlich ist es wichtig, die genauen Umstände zu prüfen, um festzustellen, ob Mitgliedsbeiträge umsatzsteuerpflichtig sind. **
Sind Mitgliedsbeiträge steuerfrei?
Nein, Mitgliedsbeiträge sind in der Regel nicht steuerfrei. In den meisten Fällen sind sie als Sonderausgaben steuerlich absetzbar, wenn sie an gemeinnützige Organisationen, wie zum Beispiel Vereine oder Verbände, gezahlt werden. Allerdings gelten hier bestimmte Höchstgrenzen und Voraussetzungen, die erfüllt sein müssen. Es ist daher ratsam, sich vorab bei einem Steuerberater oder dem Finanzamt über die genauen steuerlichen Regelungen zu informieren. In einigen Fällen können Mitgliedsbeiträge auch als Werbungskosten oder Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. **
Ähnliche Suchbegriffe für Mitgliedsbeiträge
Top-Angebote
Produkte zum Begriff Mitgliedsbeiträge:
-
Geld, Besitz und Ewigkeit, Fachbücher von Randy AlcornWir suchen in der Bibel Trost - keine finanziellen Anweisungen. Wenn wir etwas über Geld erfahren wollen, neigen wir eher dazu, zum Wall Street Journal oder zu Focus, Capital oder der WirtschaftsWoche zu greifen. Die Bibel soll sich mit dem beschäftigen, was geistlich und himmlisch ist - Geld ist materiell und irdisch. Die Bibel ist religiös - Geld ist säkular. Gott darf über Liebe, Gnade und Brüderlichkeit sprechen - das reicht, danke! Wir reden über Geld und Güter - und tun damit, was wir wollen.32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kiefner, Felix Andreas: Besitz als relatives Eigentum?Besitz als relatives Eigentum? , The doctrine of relativity of title, i. e. the idea that every possessor has a property right enforceable against everyone except the true owner, is a core principle of property law in the common law tradition. It also exists in the civilian tradition, albeit with a much narrower scope. Felix Kiefner examines the doctrine of relativity of title in both traditions including its historical development, its shape in modern English and German law, the value judgements underlying the doctrine in different cases of possessors, and the extent of its explanatory power. , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241001, Produktform: Kartoniert, Titel der Reihe: Studien zum ausländischen und internationalen Privatrecht##, Autoren: Kiefner, Felix Andreas, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 372, Themenüberschrift: LAW / Civil Law, Keyword: Sachenrecht; dingliches Recht; petitorischer Besitzschutz; possession; possessorischer Besitzschutz; property, Fachschema: Recht / Römisches Recht~Römisches Recht~Rom (Staat, Reich) / Römisches Recht~Rechtsgeschichte~Rechtsvergleich~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Familienrecht~Sachenrecht~Erbrecht, Fachkategorie: Rechtsvergleichung~Rechtsgeschichte~Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Familienrecht~Immobiliarrecht, allgemein~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Erbrecht, Warengruppe: TB/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 181, Breite: 113, Höhe: 23, Gewicht: 564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,94,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geistiges EigentumGeistiges Eigentum , Vorschriftensammlung zum gewerblichen Rechtsschutz, Urheberrecht und Wettbewerbsrecht , Tagfahrleuchten > Beleuchtung , Auflage: 7., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 202210, Produktform: Kartoniert, Redaktion: Förster, Achim~Uhrich, Ralf~Zech, Herbert, Auflage: 22007, Auflage/Ausgabe: 7., aktualisierte und erweiterte Auflage, Keyword: Geistiges Eigentum; Patentrecht; Urheberrecht; Wettbewerbsrecht, Fachschema: Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache~Studium~Handelsrecht~Unternehmensrecht~Jura~Recht / Jura~Recht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 903, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. KG, Länge: 233, Breite: 157, Höhe: 38, Gewicht: 1039, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2318890, Vorgänger EAN: 9783161590283 9783161543944 9783161529740 9783161509865 9783161501081, eBook EAN: 9783161617867, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Mitgliedsbeiträge sind steuerlich abzugsfähig?
Welche Mitgliedsbeiträge sind steuerlich abzugsfähig? Mitgliedsbeiträge können unter bestimmten Voraussetzungen als Sonderausgaben steuerlich geltend gemacht werden. Dazu zählen zum Beispiel Beiträge an gemeinnützige Vereine, politische Parteien oder berufsständische Organisationen. Es ist jedoch wichtig zu beachten, dass nicht alle Mitgliedsbeiträge steuerlich abzugsfähig sind und dass bestimmte Höchstgrenzen für den Abzug gelten. Es empfiehlt sich daher, vor der Steuererklärung genau zu prüfen, welche Mitgliedsbeiträge tatsächlich steuerlich berücksichtigt werden können. **
-
Können Mitgliedsbeiträge steuerlich abgesetzt werden?
Können Mitgliedsbeiträge steuerlich abgesetzt werden? Ja, unter bestimmten Voraussetzungen können Mitgliedsbeiträge steuerlich abgesetzt werden. Dazu muss es sich um einen gemeinnützigen Verein handeln, der Spendenbescheinigungen ausstellen kann. Die Beiträge müssen freiwillig und ohne Gegenleistung geleistet werden. Zudem gelten bestimmte Höchstgrenzen für absetzbare Spenden. Es ist ratsam, sich vor der Steuererklärung über die genauen Regelungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Welche Mitgliedsbeiträge sind steuerlich absetzbar?
Welche Mitgliedsbeiträge sind steuerlich absetzbar? Mitgliedsbeiträge können unter bestimmten Voraussetzungen als Sonderausgaben steuerlich abgesetzt werden. Dazu zählen vor allem Beiträge an gemeinnützige Organisationen, wie beispielsweise Vereine, Kirchen oder Parteien. Wichtig ist, dass die Organisation als gemeinnützig anerkannt ist und Spendenbescheinigungen ausgestellt werden. Die Höhe der absetzbaren Beiträge ist gesetzlich begrenzt und variiert je nach Art der Organisation. Es empfiehlt sich, die genauen Regelungen mit einem Steuerberater oder auf der Website des Finanzamts zu prüfen. **
-
Wie können Mitgliedsbeiträge nachgezahlt werden?
Mitgliedsbeiträge können in der Regel nachgezahlt werden, indem man den ausstehenden Betrag an den Verein oder die Organisation überweist. Es ist ratsam, sich vorher mit dem Verein in Verbindung zu setzen, um die genauen Zahlungsmodalitäten zu klären. In einigen Fällen kann es auch möglich sein, die Beiträge in Raten zu begleichen. **
Können Mitgliedsbeiträge rückwirkend zurückgefordert werden?
Die Rückforderung von Mitgliedsbeiträgen ist in der Regel nicht rückwirkend möglich. Mitgliedsbeiträge werden in der Regel im Voraus gezahlt und können nicht zurückerstattet werden, es sei denn, es liegt ein besonderer Grund vor, wie zum Beispiel eine Kündigung des Mitgliedschaftsvertrags. Es ist ratsam, die genauen Bedingungen und Regelungen des jeweiligen Vereins oder der Organisation zu überprüfen. **
Sind Mitgliedsbeiträge im Sportverein steuerlich absetzbar?
Sind Mitgliedsbeiträge im Sportverein steuerlich absetzbar? Ja, unter bestimmten Bedingungen können Mitgliedsbeiträge im Sportverein als Sonderausgaben in der Steuererklärung geltend gemacht werden. Voraussetzung ist, dass der Verein als gemeinnützig anerkannt ist und die Beiträge ausschließlich für satzungsgemäße Zwecke verwendet werden. Es ist wichtig, dass man eine Spendenbescheinigung oder eine Bestätigung des Vereins über die Höhe der gezahlten Beiträge vorlegen kann. Zudem gibt es eine Höchstgrenze für absetzbare Mitgliedsbeiträge, die jährlich vom Finanzamt festgelegt wird. **
Top-Angebote
Produkte zum Begriff Mitgliedsbeiträge:
-
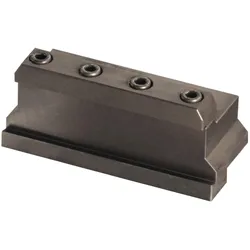
Tecwerk, Zubehör Maschine, GrundhalterDer Grundhalter GFN GH 25-26 von Tecwerk ist ein hochwertiges Zubehörteil, das speziell für die Verwendung mit dem Stechschwert GFN-S 26J entwickelt wurde. Dieses Produkt zeichnet sich durch seine präzise Passform und robuste Bauweise aus, die eine zuverlässige Leistung in der Anwendung gewährleistet. Der Grundhalter wird mit einem Spannkeil, Spannschrauben und einem Sechskantschlüssel geliefert, was die Installation und Handhabung erleichtert. Mit einer Höhe von 25 mm, einer Breite von 25 mm und einer Länge von 90 mm ist der Grundhalter optimal für den Einsatz an Drehmaschinen geeignet. Die sorgfältige Verarbeitung und die Verwendung von hochwertigen Materialien garantieren eine lange Lebensdauer und hohe Funktionalität. Der Grundhalter ist ein unverzichtbares Zubehör für alle, die Wert auf Präzision und Qualität legen. - Inklusive Spannkeil und Spannschrauben für einfache Montage - Robuste Bauweise für hohe Langlebigkeit - Optimale Passform für Stechschwert GFN-S 26J - Geeignet für den Einsatz an Drehmaschinen.194,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geld, Besitz und Ewigkeit, Fachbücher von Randy AlcornWir suchen in der Bibel Trost - keine finanziellen Anweisungen. Wenn wir etwas über Geld erfahren wollen, neigen wir eher dazu, zum Wall Street Journal oder zu Focus, Capital oder der WirtschaftsWoche zu greifen. Die Bibel soll sich mit dem beschäftigen, was geistlich und himmlisch ist - Geld ist materiell und irdisch. Die Bibel ist religiös - Geld ist säkular. Gott darf über Liebe, Gnade und Brüderlichkeit sprechen - das reicht, danke! Wir reden über Geld und Güter - und tun damit, was wir wollen.32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Mitgliedsbeiträge umsatzsteuerpflichtig?
Sind Mitgliedsbeiträge umsatzsteuerpflichtig? Die Umsatzsteuerpflicht von Mitgliedsbeiträgen hängt von verschiedenen Faktoren ab, wie z.B. der Art des Vereins oder der Leistungen, die den Mitgliedern zur Verfügung gestellt werden. In der Regel sind Mitgliedsbeiträge für gemeinnützige Vereine umsatzsteuerfrei, während sie für gewerbliche Vereine umsatzsteuerpflichtig sein können. Es ist daher ratsam, sich individuell beraten zu lassen, um sicherzustellen, dass die steuerlichen Vorschriften eingehalten werden. Letztendlich ist es wichtig, die genauen Umstände zu prüfen, um festzustellen, ob Mitgliedsbeiträge umsatzsteuerpflichtig sind. **
-
Sind Mitgliedsbeiträge steuerfrei?
Nein, Mitgliedsbeiträge sind in der Regel nicht steuerfrei. In den meisten Fällen sind sie als Sonderausgaben steuerlich absetzbar, wenn sie an gemeinnützige Organisationen, wie zum Beispiel Vereine oder Verbände, gezahlt werden. Allerdings gelten hier bestimmte Höchstgrenzen und Voraussetzungen, die erfüllt sein müssen. Es ist daher ratsam, sich vorab bei einem Steuerberater oder dem Finanzamt über die genauen steuerlichen Regelungen zu informieren. In einigen Fällen können Mitgliedsbeiträge auch als Werbungskosten oder Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. **
-
Welche Mitgliedsbeiträge sind steuerlich abzugsfähig?
Welche Mitgliedsbeiträge sind steuerlich abzugsfähig? Mitgliedsbeiträge können unter bestimmten Voraussetzungen als Sonderausgaben steuerlich geltend gemacht werden. Dazu zählen zum Beispiel Beiträge an gemeinnützige Vereine, politische Parteien oder berufsständische Organisationen. Es ist jedoch wichtig zu beachten, dass nicht alle Mitgliedsbeiträge steuerlich abzugsfähig sind und dass bestimmte Höchstgrenzen für den Abzug gelten. Es empfiehlt sich daher, vor der Steuererklärung genau zu prüfen, welche Mitgliedsbeiträge tatsächlich steuerlich berücksichtigt werden können. **
-
Können Mitgliedsbeiträge steuerlich abgesetzt werden?
Können Mitgliedsbeiträge steuerlich abgesetzt werden? Ja, unter bestimmten Voraussetzungen können Mitgliedsbeiträge steuerlich abgesetzt werden. Dazu muss es sich um einen gemeinnützigen Verein handeln, der Spendenbescheinigungen ausstellen kann. Die Beiträge müssen freiwillig und ohne Gegenleistung geleistet werden. Zudem gelten bestimmte Höchstgrenzen für absetzbare Spenden. Es ist ratsam, sich vor der Steuererklärung über die genauen Regelungen zu informieren oder einen Steuerberater zu konsultieren. **
Ähnliche Suchbegriffe für Mitgliedsbeiträge
-
Kiefner, Felix Andreas: Besitz als relatives Eigentum?Besitz als relatives Eigentum? , The doctrine of relativity of title, i. e. the idea that every possessor has a property right enforceable against everyone except the true owner, is a core principle of property law in the common law tradition. It also exists in the civilian tradition, albeit with a much narrower scope. Felix Kiefner examines the doctrine of relativity of title in both traditions including its historical development, its shape in modern English and German law, the value judgements underlying the doctrine in different cases of possessors, and the extent of its explanatory power. , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241001, Produktform: Kartoniert, Titel der Reihe: Studien zum ausländischen und internationalen Privatrecht##, Autoren: Kiefner, Felix Andreas, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 372, Themenüberschrift: LAW / Civil Law, Keyword: Sachenrecht; dingliches Recht; petitorischer Besitzschutz; possession; possessorischer Besitzschutz; property, Fachschema: Recht / Römisches Recht~Römisches Recht~Rom (Staat, Reich) / Römisches Recht~Rechtsgeschichte~Rechtsvergleich~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Familienrecht~Sachenrecht~Erbrecht, Fachkategorie: Rechtsvergleichung~Rechtsgeschichte~Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Familienrecht~Immobiliarrecht, allgemein~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Erbrecht, Warengruppe: TB/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 181, Breite: 113, Höhe: 23, Gewicht: 564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,94,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geistiges EigentumGeistiges Eigentum , Vorschriftensammlung zum gewerblichen Rechtsschutz, Urheberrecht und Wettbewerbsrecht , Tagfahrleuchten > Beleuchtung , Auflage: 7., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 202210, Produktform: Kartoniert, Redaktion: Förster, Achim~Uhrich, Ralf~Zech, Herbert, Auflage: 22007, Auflage/Ausgabe: 7., aktualisierte und erweiterte Auflage, Keyword: Geistiges Eigentum; Patentrecht; Urheberrecht; Wettbewerbsrecht, Fachschema: Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache~Studium~Handelsrecht~Unternehmensrecht~Jura~Recht / Jura~Recht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 903, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. KG, Länge: 233, Breite: 157, Höhe: 38, Gewicht: 1039, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2318890, Vorgänger EAN: 9783161590283 9783161543944 9783161529740 9783161509865 9783161501081, eBook EAN: 9783161617867, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tecwerk, Zubehör Maschine, GrundhalterDer Grundhalter GFN GH 20-32 von Tecwerk ist ein essentielles Zubehörteil für Maschinen, das speziell für das Stechschwert GFN-S 32J konzipiert wurde. Dieses Produkt bietet eine zuverlässige und präzise Halterung, die für eine optimale Leistung und Sicherheit während des Betriebs sorgt. Der Grundhalter wird mit einem Spannkeil, Spannschrauben und einem Sechskantschlüssel geliefert, was die Installation und Handhabung erleichtert. Die robuste Bauweise und die hochwertigen Materialien garantieren eine lange Lebensdauer und eine hohe Stabilität, die für professionelle Anwendungen erforderlich sind. Mit seinen spezifischen technischen Eigenschaften ist der Grundhalter eine wertvolle Ergänzung für jede Werkstatt, die auf Effizienz und Qualität setzt. - Inklusive Spannkeil, Spannschrauben und Sechskantschlüssel für einfache Montage - Kompatibel mit dem Stechschwert GFN-S 32J, was vielseitige Einsatzmöglichkeiten bietet - Hergestellt in Deutschland, was für hohe Qualitätsstandards spricht.208,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Mitgliedsbeiträge sind steuerlich absetzbar?
Welche Mitgliedsbeiträge sind steuerlich absetzbar? Mitgliedsbeiträge können unter bestimmten Voraussetzungen als Sonderausgaben steuerlich abgesetzt werden. Dazu zählen vor allem Beiträge an gemeinnützige Organisationen, wie beispielsweise Vereine, Kirchen oder Parteien. Wichtig ist, dass die Organisation als gemeinnützig anerkannt ist und Spendenbescheinigungen ausgestellt werden. Die Höhe der absetzbaren Beiträge ist gesetzlich begrenzt und variiert je nach Art der Organisation. Es empfiehlt sich, die genauen Regelungen mit einem Steuerberater oder auf der Website des Finanzamts zu prüfen. **
-
Wie können Mitgliedsbeiträge nachgezahlt werden?
Mitgliedsbeiträge können in der Regel nachgezahlt werden, indem man den ausstehenden Betrag an den Verein oder die Organisation überweist. Es ist ratsam, sich vorher mit dem Verein in Verbindung zu setzen, um die genauen Zahlungsmodalitäten zu klären. In einigen Fällen kann es auch möglich sein, die Beiträge in Raten zu begleichen. **
-
Können Mitgliedsbeiträge rückwirkend zurückgefordert werden?
Die Rückforderung von Mitgliedsbeiträgen ist in der Regel nicht rückwirkend möglich. Mitgliedsbeiträge werden in der Regel im Voraus gezahlt und können nicht zurückerstattet werden, es sei denn, es liegt ein besonderer Grund vor, wie zum Beispiel eine Kündigung des Mitgliedschaftsvertrags. Es ist ratsam, die genauen Bedingungen und Regelungen des jeweiligen Vereins oder der Organisation zu überprüfen. **
-
Sind Mitgliedsbeiträge im Sportverein steuerlich absetzbar?
Sind Mitgliedsbeiträge im Sportverein steuerlich absetzbar? Ja, unter bestimmten Bedingungen können Mitgliedsbeiträge im Sportverein als Sonderausgaben in der Steuererklärung geltend gemacht werden. Voraussetzung ist, dass der Verein als gemeinnützig anerkannt ist und die Beiträge ausschließlich für satzungsgemäße Zwecke verwendet werden. Es ist wichtig, dass man eine Spendenbescheinigung oder eine Bestätigung des Vereins über die Höhe der gezahlten Beiträge vorlegen kann. Zudem gibt es eine Höchstgrenze für absetzbare Mitgliedsbeiträge, die jährlich vom Finanzamt festgelegt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.