Domain grundhalter.de kaufen?
Wir ziehen mit dem Projekt
grundhalter.de um.
Sind Sie am Kauf der Domain
grundhalter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grundhalter.de kaufen?
Was bedeutet Summe Passiva?
Was bedeutet Summe Passiva? Die Summe Passiva ist der Gesamtbetrag aller Verbindlichkeiten und Schulden, die ein Unternehmen gegenüber externen Parteien hat. Sie umfasst sowohl kurzfristige Verbindlichkeiten wie Lieferantenkredite und Darlehen als auch langfristige Schulden wie Anleihen und Hypotheken. Die Summe Passiva ist ein wichtiger Bestandteil der Bilanz eines Unternehmens und gibt Auskunft über seine finanzielle Verpflichtungen. Sie wird oft mit der Summe Aktiva verglichen, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu bewerten. **
Was bedeutet Passiva Verbindlichkeiten?
Passiva Verbindlichkeiten sind Schulden oder Verpflichtungen, die ein Unternehmen gegenüber externen Parteien hat. Diese Verbindlichkeiten können beispielsweise Kredite, Lieferantenrechnungen oder ausstehende Steuerzahlungen umfassen. Sie werden in der Bilanz als Passiva ausgewiesen, da sie die finanziellen Verpflichtungen des Unternehmens darstellen. Es ist wichtig, Passiva Verbindlichkeiten im Auge zu behalten, da sie die finanzielle Gesundheit und Stabilität eines Unternehmens beeinflussen können. Unternehmen müssen sicherstellen, dass sie ihre Verbindlichkeiten fristgerecht bedienen können, um finanzielle Probleme zu vermeiden. **
Ähnliche Suchbegriffe für Passiva
Top-Angebote
Produkte zum Begriff Passiva:
-
Geld, Besitz und Ewigkeit, Fachbücher von Randy AlcornWir suchen in der Bibel Trost - keine finanziellen Anweisungen. Wenn wir etwas über Geld erfahren wollen, neigen wir eher dazu, zum Wall Street Journal oder zu Focus, Capital oder der WirtschaftsWoche zu greifen. Die Bibel soll sich mit dem beschäftigen, was geistlich und himmlisch ist - Geld ist materiell und irdisch. Die Bibel ist religiös - Geld ist säkular. Gott darf über Liebe, Gnade und Brüderlichkeit sprechen - das reicht, danke! Wir reden über Geld und Güter - und tun damit, was wir wollen.32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
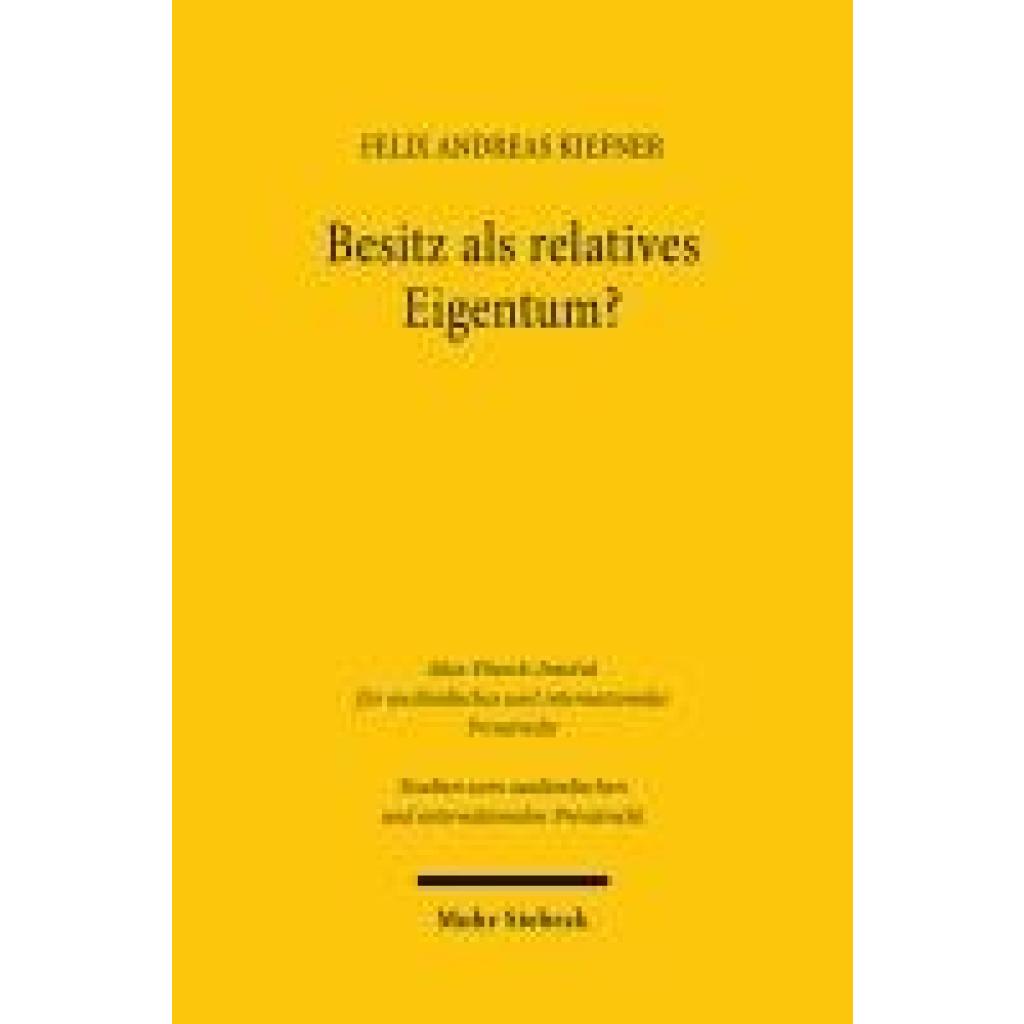
Kiefner, Felix Andreas: Besitz als relatives Eigentum?Besitz als relatives Eigentum? , The doctrine of relativity of title, i. e. the idea that every possessor has a property right enforceable against everyone except the true owner, is a core principle of property law in the common law tradition. It also exists in the civilian tradition, albeit with a much narrower scope. Felix Kiefner examines the doctrine of relativity of title in both traditions including its historical development, its shape in modern English and German law, the value judgements underlying the doctrine in different cases of possessors, and the extent of its explanatory power. , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241001, Produktform: Kartoniert, Titel der Reihe: Studien zum ausländischen und internationalen Privatrecht##, Autoren: Kiefner, Felix Andreas, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 372, Themenüberschrift: LAW / Civil Law, Keyword: Sachenrecht; dingliches Recht; petitorischer Besitzschutz; possession; possessorischer Besitzschutz; property, Fachschema: Recht / Römisches Recht~Römisches Recht~Rom (Staat, Reich) / Römisches Recht~Rechtsgeschichte~Rechtsvergleich~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Familienrecht~Sachenrecht~Erbrecht, Fachkategorie: Rechtsvergleichung~Rechtsgeschichte~Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Familienrecht~Immobiliarrecht, allgemein~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Erbrecht, Warengruppe: TB/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 181, Breite: 113, Höhe: 23, Gewicht: 564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,94,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
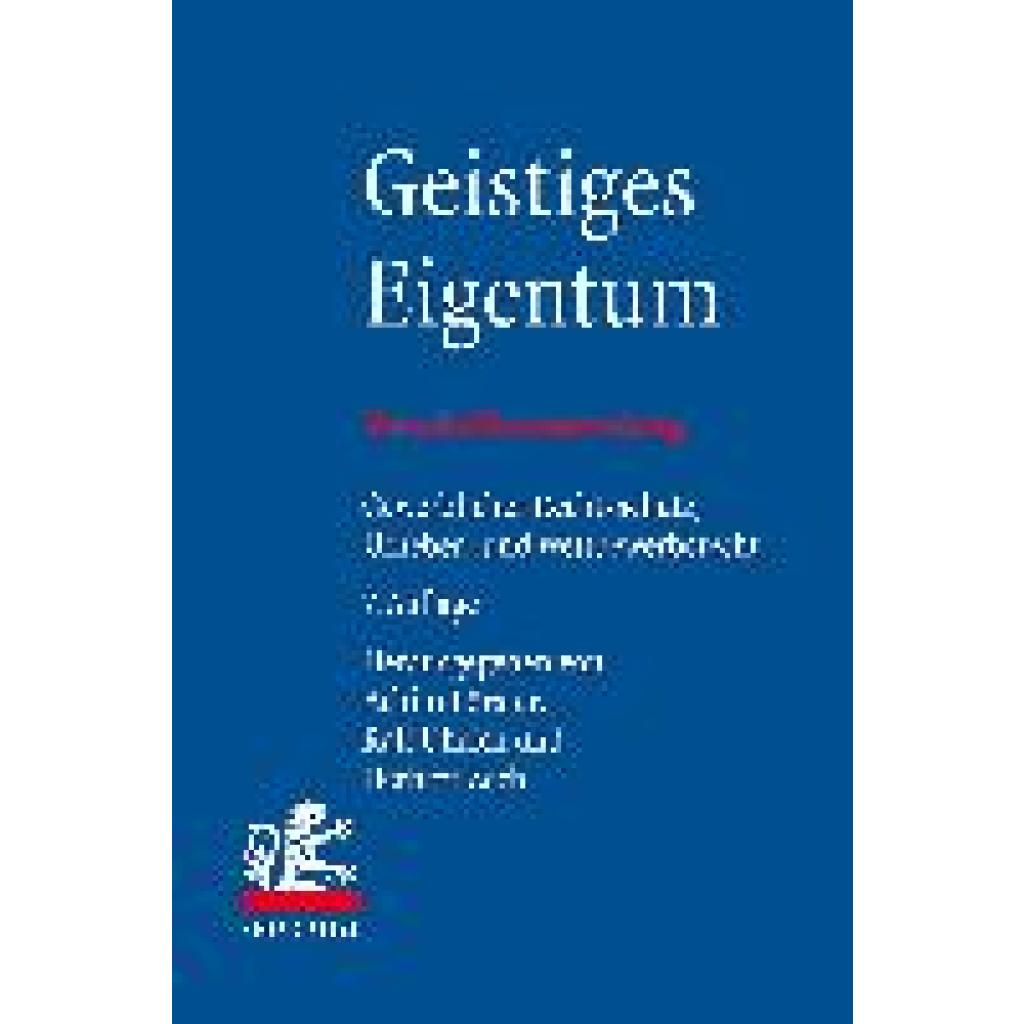
Geistiges EigentumGeistiges Eigentum , Vorschriftensammlung zum gewerblichen Rechtsschutz, Urheberrecht und Wettbewerbsrecht , Tagfahrleuchten > Beleuchtung , Auflage: 7., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 202210, Produktform: Kartoniert, Redaktion: Förster, Achim~Uhrich, Ralf~Zech, Herbert, Auflage: 22007, Auflage/Ausgabe: 7., aktualisierte und erweiterte Auflage, Keyword: Geistiges Eigentum; Patentrecht; Urheberrecht; Wettbewerbsrecht, Fachschema: Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache~Studium~Handelsrecht~Unternehmensrecht~Jura~Recht / Jura~Recht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 903, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. KG, Länge: 233, Breite: 157, Höhe: 38, Gewicht: 1039, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2318890, Vorgänger EAN: 9783161590283 9783161543944 9783161529740 9783161509865 9783161501081, eBook EAN: 9783161617867, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Warum steht Eigenkapital in Passiva?
Eigenkapital steht in der Passiva, da es sich um die finanziellen Mittel handelt, die den Eigentümern oder Aktionären eines Unternehmens gehören. Es repräsentiert den Anteil am Unternehmen, den die Eigentümer besitzen, nachdem alle Verbindlichkeiten abgezogen wurden. Da die Passiva die finanziellen Verpflichtungen eines Unternehmens darstellen, ist es logisch, das Eigenkapital in diesem Abschnitt aufzuführen. Auf diese Weise wird deutlich, wie viel des Vermögens des Unternehmens den Eigentümern gehört und wie viel durch Schulden finanziert wurde. Letztendlich dient die Aufteilung in Aktiva und Passiva dazu, die finanzielle Situation eines Unternehmens transparent darzustellen. **
-
Was ist Passiva in der Bilanz?
Was ist Passiva in der Bilanz? Passiva in der Bilanz sind die finanziellen Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens. Sie zeigen, wie das Unternehmen seine Vermögenswerte finanziert hat, entweder durch Schulden (wie Kredite und Anleihen) oder durch Eigenkapital (wie Aktienkapital und Gewinnrücklagen). Passiva werden auf der rechten Seite der Bilanz dargestellt und müssen mit den Aktiva auf der linken Seite übereinstimmen, um das Grundprinzip der Bilanzgleichung zu erfüllen. Zu den Passiva gehören auch langfristige Verbindlichkeiten, kurzfristige Verbindlichkeiten, Rückstellungen und Eigenkapital. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
Was bedeutet Passiva in der Bilanz?
Was bedeutet Passiva in der Bilanz? Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, die auf der rechten Seite der Bilanz dargestellt werden. Sie zeigen, wie das Unternehmen sein Kapital finanziert hat, z.B. durch Kredite, Anleihen oder Eigenkapital. Zu den Passiva gehören auch Rückstellungen und Verbindlichkeiten gegenüber Lieferanten und anderen Gläubigern. Die Passiva sind wichtig, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu beurteilen und geben Aufschluss darüber, wie gut es in der Lage ist, seine Verpflichtungen zu erfüllen. **
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
Top-Angebote
Produkte zum Begriff Passiva:
-
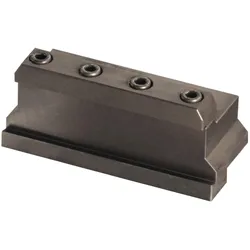
Tecwerk, Zubehör Maschine, GrundhalterDer Grundhalter GFN GH 25-26 von Tecwerk ist ein hochwertiges Zubehörteil, das speziell für die Verwendung mit dem Stechschwert GFN-S 26J entwickelt wurde. Dieses Produkt zeichnet sich durch seine präzise Passform und robuste Bauweise aus, die eine zuverlässige Leistung in der Anwendung gewährleistet. Der Grundhalter wird mit einem Spannkeil, Spannschrauben und einem Sechskantschlüssel geliefert, was die Installation und Handhabung erleichtert. Mit einer Höhe von 25 mm, einer Breite von 25 mm und einer Länge von 90 mm ist der Grundhalter optimal für den Einsatz an Drehmaschinen geeignet. Die sorgfältige Verarbeitung und die Verwendung von hochwertigen Materialien garantieren eine lange Lebensdauer und hohe Funktionalität. Der Grundhalter ist ein unverzichtbares Zubehör für alle, die Wert auf Präzision und Qualität legen. - Inklusive Spannkeil und Spannschrauben für einfache Montage - Robuste Bauweise für hohe Langlebigkeit - Optimale Passform für Stechschwert GFN-S 26J - Geeignet für den Einsatz an Drehmaschinen.194,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geld, Besitz und Ewigkeit, Fachbücher von Randy AlcornWir suchen in der Bibel Trost - keine finanziellen Anweisungen. Wenn wir etwas über Geld erfahren wollen, neigen wir eher dazu, zum Wall Street Journal oder zu Focus, Capital oder der WirtschaftsWoche zu greifen. Die Bibel soll sich mit dem beschäftigen, was geistlich und himmlisch ist - Geld ist materiell und irdisch. Die Bibel ist religiös - Geld ist säkular. Gott darf über Liebe, Gnade und Brüderlichkeit sprechen - das reicht, danke! Wir reden über Geld und Güter - und tun damit, was wir wollen.32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Summe Passiva?
Was bedeutet Summe Passiva? Die Summe Passiva ist der Gesamtbetrag aller Verbindlichkeiten und Schulden, die ein Unternehmen gegenüber externen Parteien hat. Sie umfasst sowohl kurzfristige Verbindlichkeiten wie Lieferantenkredite und Darlehen als auch langfristige Schulden wie Anleihen und Hypotheken. Die Summe Passiva ist ein wichtiger Bestandteil der Bilanz eines Unternehmens und gibt Auskunft über seine finanzielle Verpflichtungen. Sie wird oft mit der Summe Aktiva verglichen, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu bewerten. **
-
Was bedeutet Passiva Verbindlichkeiten?
Passiva Verbindlichkeiten sind Schulden oder Verpflichtungen, die ein Unternehmen gegenüber externen Parteien hat. Diese Verbindlichkeiten können beispielsweise Kredite, Lieferantenrechnungen oder ausstehende Steuerzahlungen umfassen. Sie werden in der Bilanz als Passiva ausgewiesen, da sie die finanziellen Verpflichtungen des Unternehmens darstellen. Es ist wichtig, Passiva Verbindlichkeiten im Auge zu behalten, da sie die finanzielle Gesundheit und Stabilität eines Unternehmens beeinflussen können. Unternehmen müssen sicherstellen, dass sie ihre Verbindlichkeiten fristgerecht bedienen können, um finanzielle Probleme zu vermeiden. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Warum steht Eigenkapital in Passiva?
Eigenkapital steht in der Passiva, da es sich um die finanziellen Mittel handelt, die den Eigentümern oder Aktionären eines Unternehmens gehören. Es repräsentiert den Anteil am Unternehmen, den die Eigentümer besitzen, nachdem alle Verbindlichkeiten abgezogen wurden. Da die Passiva die finanziellen Verpflichtungen eines Unternehmens darstellen, ist es logisch, das Eigenkapital in diesem Abschnitt aufzuführen. Auf diese Weise wird deutlich, wie viel des Vermögens des Unternehmens den Eigentümern gehört und wie viel durch Schulden finanziert wurde. Letztendlich dient die Aufteilung in Aktiva und Passiva dazu, die finanzielle Situation eines Unternehmens transparent darzustellen. **
Ähnliche Suchbegriffe für Passiva
-
Kiefner, Felix Andreas: Besitz als relatives Eigentum?Besitz als relatives Eigentum? , The doctrine of relativity of title, i. e. the idea that every possessor has a property right enforceable against everyone except the true owner, is a core principle of property law in the common law tradition. It also exists in the civilian tradition, albeit with a much narrower scope. Felix Kiefner examines the doctrine of relativity of title in both traditions including its historical development, its shape in modern English and German law, the value judgements underlying the doctrine in different cases of possessors, and the extent of its explanatory power. , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241001, Produktform: Kartoniert, Titel der Reihe: Studien zum ausländischen und internationalen Privatrecht##, Autoren: Kiefner, Felix Andreas, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 372, Themenüberschrift: LAW / Civil Law, Keyword: Sachenrecht; dingliches Recht; petitorischer Besitzschutz; possession; possessorischer Besitzschutz; property, Fachschema: Recht / Römisches Recht~Römisches Recht~Rom (Staat, Reich) / Römisches Recht~Rechtsgeschichte~Rechtsvergleich~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Familienrecht~Sachenrecht~Erbrecht, Fachkategorie: Rechtsvergleichung~Rechtsgeschichte~Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Familienrecht~Immobiliarrecht, allgemein~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Erbrecht, Warengruppe: TB/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 181, Breite: 113, Höhe: 23, Gewicht: 564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,94,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geistiges EigentumGeistiges Eigentum , Vorschriftensammlung zum gewerblichen Rechtsschutz, Urheberrecht und Wettbewerbsrecht , Tagfahrleuchten > Beleuchtung , Auflage: 7., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 202210, Produktform: Kartoniert, Redaktion: Förster, Achim~Uhrich, Ralf~Zech, Herbert, Auflage: 22007, Auflage/Ausgabe: 7., aktualisierte und erweiterte Auflage, Keyword: Geistiges Eigentum; Patentrecht; Urheberrecht; Wettbewerbsrecht, Fachschema: Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache~Studium~Handelsrecht~Unternehmensrecht~Jura~Recht / Jura~Recht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 903, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. KG, Länge: 233, Breite: 157, Höhe: 38, Gewicht: 1039, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2318890, Vorgänger EAN: 9783161590283 9783161543944 9783161529740 9783161509865 9783161501081, eBook EAN: 9783161617867, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tecwerk, Zubehör Maschine, GrundhalterDer Grundhalter GFN GH 20-32 von Tecwerk ist ein essentielles Zubehörteil für Maschinen, das speziell für das Stechschwert GFN-S 32J konzipiert wurde. Dieses Produkt bietet eine zuverlässige und präzise Halterung, die für eine optimale Leistung und Sicherheit während des Betriebs sorgt. Der Grundhalter wird mit einem Spannkeil, Spannschrauben und einem Sechskantschlüssel geliefert, was die Installation und Handhabung erleichtert. Die robuste Bauweise und die hochwertigen Materialien garantieren eine lange Lebensdauer und eine hohe Stabilität, die für professionelle Anwendungen erforderlich sind. Mit seinen spezifischen technischen Eigenschaften ist der Grundhalter eine wertvolle Ergänzung für jede Werkstatt, die auf Effizienz und Qualität setzt. - Inklusive Spannkeil, Spannschrauben und Sechskantschlüssel für einfache Montage - Kompatibel mit dem Stechschwert GFN-S 32J, was vielseitige Einsatzmöglichkeiten bietet - Hergestellt in Deutschland, was für hohe Qualitätsstandards spricht.208,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Passiva in der Bilanz?
Was ist Passiva in der Bilanz? Passiva in der Bilanz sind die finanziellen Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens. Sie zeigen, wie das Unternehmen seine Vermögenswerte finanziert hat, entweder durch Schulden (wie Kredite und Anleihen) oder durch Eigenkapital (wie Aktienkapital und Gewinnrücklagen). Passiva werden auf der rechten Seite der Bilanz dargestellt und müssen mit den Aktiva auf der linken Seite übereinstimmen, um das Grundprinzip der Bilanzgleichung zu erfüllen. Zu den Passiva gehören auch langfristige Verbindlichkeiten, kurzfristige Verbindlichkeiten, Rückstellungen und Eigenkapital. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
-
Was bedeutet Passiva in der Bilanz?
Was bedeutet Passiva in der Bilanz? Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, die auf der rechten Seite der Bilanz dargestellt werden. Sie zeigen, wie das Unternehmen sein Kapital finanziert hat, z.B. durch Kredite, Anleihen oder Eigenkapital. Zu den Passiva gehören auch Rückstellungen und Verbindlichkeiten gegenüber Lieferanten und anderen Gläubigern. Die Passiva sind wichtig, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu beurteilen und geben Aufschluss darüber, wie gut es in der Lage ist, seine Verpflichtungen zu erfüllen. **
-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.