Domain grundhalter.de kaufen?
Wir ziehen mit dem Projekt
grundhalter.de um.
Sind Sie am Kauf der Domain
grundhalter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grundhalter.de kaufen?
Was bedeutet Nutzungsrecht im Grundbuch?
Das Nutzungsrecht im Grundbuch bezieht sich auf das Recht einer Person, ein bestimmtes Grundstück oder eine Immobilie zu nutzen, ohne jedoch Eigentümer zu sein. Dies kann beispielsweise ein Wohnrecht oder ein Nießbrauchrecht sein. Das Nutzungsrecht wird im Grundbuch eingetragen und kann sowohl durch Vertrag als auch durch gesetzliche Regelungen entstehen. Es ist wichtig, das Nutzungsrecht im Grundbuch zu vermerken, da es das Recht des Nutzungsberechtigten gegenüber Dritten absichert und somit rechtliche Klarheit schafft. In der Regel ist das Nutzungsrecht zeitlich begrenzt und kann unter bestimmten Voraussetzungen auch übertragen oder verkauft werden. **
Welche Aufgaben und Verantwortlichkeiten hat eine Grundstücksverwaltung? Kann ein Grundstückseigentümer die Verwaltung seines Grundstücks selbst übernehmen?
Eine Grundstücksverwaltung ist für die Vermietung, Instandhaltung, Buchhaltung und Kommunikation mit Mietern zuständig. Sie übernimmt auch die Einhaltung von gesetzlichen Vorschriften und die Durchführung von notwendigen Reparaturen. Ja, ein Grundstückseigentümer kann die Verwaltung seines Grundstücks selbst übernehmen, jedoch erfordert dies Zeit, Fachwissen und Organisationstalent. Viele Eigentümer entscheiden sich daher für die Beauftragung einer professionellen Grundstücksverwaltung. **
Ähnliche Suchbegriffe für Steuerfahndung
Top-Angebote
Produkte zum Begriff Steuerfahndung:


-
Was sind die wichtigsten Aspekte bei der Verwaltung von Eigentum und Besitz?
Die wichtigsten Aspekte bei der Verwaltung von Eigentum und Besitz sind die Sicherung, Pflege und Werterhaltung des Vermögens. Dazu gehört auch die rechtliche Absicherung durch Verträge und Versicherungen. Zudem ist eine regelmäßige Überprüfung und Dokumentation des Vermögensstandes entscheidend für eine effektive Verwaltung. **
-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
-
Was ist der Unterschied zwischen Nutzungsrecht und Eigentum?
Das Nutzungsrecht bezieht sich auf das Recht, etwas zu nutzen oder zu benutzen, ohne jedoch das Eigentum daran zu besitzen. Es ermöglicht einer Person oder Organisation, bestimmte Rechte an einem Gut zu haben, ohne die volle Kontrolle oder das volle Eigentum darüber zu haben. Eigentum hingegen bezieht sich auf das volle Recht und die Kontrolle über ein Gut, einschließlich des Rechts, es zu nutzen, zu verkaufen, zu vermieten oder anderweitig darüber zu verfügen. **
-
Wie kann ein Grundstückseigentümer sein Grundstück legal und effektiv vermitteln?
Ein Grundstückseigentümer kann sein Grundstück legal und effektiv vermitteln, indem er einen Immobilienmakler beauftragt, der über Fachkenntnisse und Erfahrung verfügt. Zudem sollte er den Wert seines Grundstücks realistisch einschätzen und eine professionelle Vermarktungsstrategie entwickeln. Abschließend ist es wichtig, alle rechtlichen Vorschriften und Verträge sorgfältig zu prüfen und einzuhalten. **

Wann wird aus Besitz Eigentum?
Aus Besitz wird Eigentum, wenn der Besitzer die rechtliche Kontrolle über den Gegenstand ausübt und ihn nachweislich als sein Eigentum beansprucht. Dies kann durch den Erwerb des Gegenstands auf rechtmäßige Weise, wie zum Beispiel durch Kauf, Schenkung oder Erbschaft, geschehen. Zudem muss der Besitzer den Gegenstand auch dauerhaft und ungestört nutzen können, ohne dass Dritte Ansprüche geltend machen können. Erst wenn diese Voraussetzungen erfüllt sind, kann aus Besitz Eigentum werden. **
Wann wird Besitz zu Eigentum?
Besitz wird zu Eigentum, wenn der Besitzer die rechtliche Kontrolle und das Recht auf Nutzung, Veräußerung und Zerstörung des Gegenstands hat. Dies geschieht in der Regel durch den Erwerb des Gegenstands auf legalem Weg, wie beispielsweise durch Kauf, Schenkung oder Erbschaft. Sobald der Besitzer alle Rechte und Pflichten des Eigentümers übernimmt, wird der Besitz zum Eigentum. Dies wird oft durch die Eintragung des Eigentümers im Grundbuch oder anderen offiziellen Dokumenten bestätigt. In einigen Fällen kann auch die langjährige und unangefochtene Besitznahme eines Gegenstands dazu führen, dass der Besitz in Eigentum umgewandelt wird. **
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
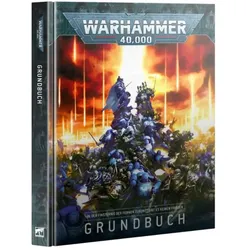
Games Workshop Warhammer 40k GrundbuchIn der Finsternis der fernen Zukunft gibt es keinen Frieden. Die Galaxis windet sich im eisernen Griff eines alles verschlingenden Konflikts. Das Imperium steht am Rand der Vernichtung und wird von allen Seiten von häretischen Kriegsherren, Hexern, die Dämonen beschwören, und unersättlichen Xenos-Reichen attackiert. Der Große Riss zerteilt die weite Leere des Alls, eine klaffende Wunde, die sich durchs Herz des Reichs des Imperators zieht und aus der Wahnsinn und Mutation strömen. In jedem Sternensystem und auf jedem Planeten toben erbittertere Schlachten als je zuvor, denn Loyalisten, Verräter und Xenos zerfetzen in ihrem Krieg um die Vorherrschaft die Realität selbst. Jeden Tag steigen die Flammen höher – diese Ära ist schrecklicher als jede zuvor, denn zwischen den Sternen gibt es keinen Frieden … Das Buch Dieses 280-seitige Hardcover-Buch ist ein unverzichtbarer Leitfaden für Warhammer 40.000 und enthält alles, was du wissen musst, um Citadel-Miniaturen zu sammeln, zusammenzubauen, zu bemalen und um mit ihnen in der Finsternis des 41. Jahrtausends zu spielen. Es enthält eine Übersicht über alle Aspekte des Warhammer-40.000-Hobbys, Grundregeln, um Schlachten auszutragen, die von kleinen Scharmützeln bis zu gewaltigen Großaufgebot-Spielen reichen, sowie eine umfangreiche Einführung in dieses reichhaltige, verheerte Setting durch packende Hintergrundinformationen, umwerfende Illustrationen und Fotos, sowie einen spannenden Blick auf jede der Fraktionen, die in der fernen Zukunft Krieg führen.49,50 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Nutzungsrecht im Grundbuch?
Das Nutzungsrecht im Grundbuch bezieht sich auf das Recht einer Person, ein bestimmtes Grundstück oder eine Immobilie zu nutzen, ohne jedoch Eigentümer zu sein. Dies kann beispielsweise ein Wohnrecht oder ein Nießbrauchrecht sein. Das Nutzungsrecht wird im Grundbuch eingetragen und kann sowohl durch Vertrag als auch durch gesetzliche Regelungen entstehen. Es ist wichtig, das Nutzungsrecht im Grundbuch zu vermerken, da es das Recht des Nutzungsberechtigten gegenüber Dritten absichert und somit rechtliche Klarheit schafft. In der Regel ist das Nutzungsrecht zeitlich begrenzt und kann unter bestimmten Voraussetzungen auch übertragen oder verkauft werden. **
-
Welche Aufgaben und Verantwortlichkeiten hat eine Grundstücksverwaltung? Kann ein Grundstückseigentümer die Verwaltung seines Grundstücks selbst übernehmen?
Eine Grundstücksverwaltung ist für die Vermietung, Instandhaltung, Buchhaltung und Kommunikation mit Mietern zuständig. Sie übernimmt auch die Einhaltung von gesetzlichen Vorschriften und die Durchführung von notwendigen Reparaturen. Ja, ein Grundstückseigentümer kann die Verwaltung seines Grundstücks selbst übernehmen, jedoch erfordert dies Zeit, Fachwissen und Organisationstalent. Viele Eigentümer entscheiden sich daher für die Beauftragung einer professionellen Grundstücksverwaltung. **
-
Was sind die wichtigsten Aspekte bei der Verwaltung von Eigentum und Besitz?
Die wichtigsten Aspekte bei der Verwaltung von Eigentum und Besitz sind die Sicherung, Pflege und Werterhaltung des Vermögens. Dazu gehört auch die rechtliche Absicherung durch Verträge und Versicherungen. Zudem ist eine regelmäßige Überprüfung und Dokumentation des Vermögensstandes entscheidend für eine effektive Verwaltung. **
-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
Ähnliche Suchbegriffe für Steuerfahndung
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kiefner, Felix Andreas: Besitz als relatives Eigentum?Besitz als relatives Eigentum? , The doctrine of relativity of title, i. e. the idea that every possessor has a property right enforceable against everyone except the true owner, is a core principle of property law in the common law tradition. It also exists in the civilian tradition, albeit with a much narrower scope. Felix Kiefner examines the doctrine of relativity of title in both traditions including its historical development, its shape in modern English and German law, the value judgements underlying the doctrine in different cases of possessors, and the extent of its explanatory power. , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241001, Produktform: Kartoniert, Titel der Reihe: Studien zum ausländischen und internationalen Privatrecht##, Autoren: Kiefner, Felix Andreas, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 372, Themenüberschrift: LAW / Civil Law, Keyword: Sachenrecht; dingliches Recht; petitorischer Besitzschutz; possession; possessorischer Besitzschutz; property, Fachschema: Recht / Römisches Recht~Römisches Recht~Rom (Staat, Reich) / Römisches Recht~Rechtsgeschichte~Rechtsvergleich~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Familienrecht~Sachenrecht~Erbrecht, Fachkategorie: Rechtsvergleichung~Rechtsgeschichte~Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Familienrecht~Immobiliarrecht, allgemein~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Erbrecht, Warengruppe: TB/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 181, Breite: 113, Höhe: 23, Gewicht: 564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,94,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Nutzungsrecht und Eigentum?
Das Nutzungsrecht bezieht sich auf das Recht, etwas zu nutzen oder zu benutzen, ohne jedoch das Eigentum daran zu besitzen. Es ermöglicht einer Person oder Organisation, bestimmte Rechte an einem Gut zu haben, ohne die volle Kontrolle oder das volle Eigentum darüber zu haben. Eigentum hingegen bezieht sich auf das volle Recht und die Kontrolle über ein Gut, einschließlich des Rechts, es zu nutzen, zu verkaufen, zu vermieten oder anderweitig darüber zu verfügen. **
-
Wie kann ein Grundstückseigentümer sein Grundstück legal und effektiv vermitteln?
Ein Grundstückseigentümer kann sein Grundstück legal und effektiv vermitteln, indem er einen Immobilienmakler beauftragt, der über Fachkenntnisse und Erfahrung verfügt. Zudem sollte er den Wert seines Grundstücks realistisch einschätzen und eine professionelle Vermarktungsstrategie entwickeln. Abschließend ist es wichtig, alle rechtlichen Vorschriften und Verträge sorgfältig zu prüfen und einzuhalten. **
-
Wann wird aus Besitz Eigentum?
Aus Besitz wird Eigentum, wenn der Besitzer die rechtliche Kontrolle über den Gegenstand ausübt und ihn nachweislich als sein Eigentum beansprucht. Dies kann durch den Erwerb des Gegenstands auf rechtmäßige Weise, wie zum Beispiel durch Kauf, Schenkung oder Erbschaft, geschehen. Zudem muss der Besitzer den Gegenstand auch dauerhaft und ungestört nutzen können, ohne dass Dritte Ansprüche geltend machen können. Erst wenn diese Voraussetzungen erfüllt sind, kann aus Besitz Eigentum werden. **
-
Wann wird Besitz zu Eigentum?
Besitz wird zu Eigentum, wenn der Besitzer die rechtliche Kontrolle und das Recht auf Nutzung, Veräußerung und Zerstörung des Gegenstands hat. Dies geschieht in der Regel durch den Erwerb des Gegenstands auf legalem Weg, wie beispielsweise durch Kauf, Schenkung oder Erbschaft. Sobald der Besitzer alle Rechte und Pflichten des Eigentümers übernimmt, wird der Besitz zum Eigentum. Dies wird oft durch die Eintragung des Eigentümers im Grundbuch oder anderen offiziellen Dokumenten bestätigt. In einigen Fällen kann auch die langjährige und unangefochtene Besitznahme eines Gegenstands dazu führen, dass der Besitz in Eigentum umgewandelt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.