Domain grundhalter.de kaufen?
Wir ziehen mit dem Projekt
grundhalter.de um.
Sind Sie am Kauf der Domain
grundhalter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grundhalter.de kaufen?
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
Ähnliche Suchbegriffe für Abschreibung
Top-Angebote
Produkte zum Begriff Abschreibung:
-
Kiefner, Felix Andreas: Besitz als relatives Eigentum?Besitz als relatives Eigentum? , The doctrine of relativity of title, i. e. the idea that every possessor has a property right enforceable against everyone except the true owner, is a core principle of property law in the common law tradition. It also exists in the civilian tradition, albeit with a much narrower scope. Felix Kiefner examines the doctrine of relativity of title in both traditions including its historical development, its shape in modern English and German law, the value judgements underlying the doctrine in different cases of possessors, and the extent of its explanatory power. , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241001, Produktform: Kartoniert, Titel der Reihe: Studien zum ausländischen und internationalen Privatrecht##, Autoren: Kiefner, Felix Andreas, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 372, Themenüberschrift: LAW / Civil Law, Keyword: Sachenrecht; dingliches Recht; petitorischer Besitzschutz; possession; possessorischer Besitzschutz; property, Fachschema: Recht / Römisches Recht~Römisches Recht~Rom (Staat, Reich) / Römisches Recht~Rechtsgeschichte~Rechtsvergleich~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Familienrecht~Sachenrecht~Erbrecht, Fachkategorie: Rechtsvergleichung~Rechtsgeschichte~Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Familienrecht~Immobiliarrecht, allgemein~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Erbrecht, Warengruppe: TB/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 181, Breite: 113, Höhe: 23, Gewicht: 564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,94,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geistiges EigentumGeistiges Eigentum , Vorschriftensammlung zum gewerblichen Rechtsschutz, Urheberrecht und Wettbewerbsrecht , Tagfahrleuchten > Beleuchtung , Auflage: 7., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 202210, Produktform: Kartoniert, Redaktion: Förster, Achim~Uhrich, Ralf~Zech, Herbert, Auflage: 22007, Auflage/Ausgabe: 7., aktualisierte und erweiterte Auflage, Keyword: Geistiges Eigentum; Patentrecht; Urheberrecht; Wettbewerbsrecht, Fachschema: Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache~Studium~Handelsrecht~Unternehmensrecht~Jura~Recht / Jura~Recht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 903, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. KG, Länge: 233, Breite: 157, Höhe: 38, Gewicht: 1039, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2318890, Vorgänger EAN: 9783161590283 9783161543944 9783161529740 9783161509865 9783161501081, eBook EAN: 9783161617867, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
Top-Angebote
Produkte zum Begriff Abschreibung:
-
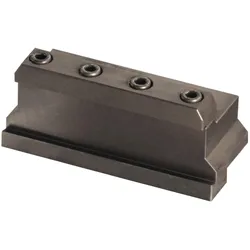
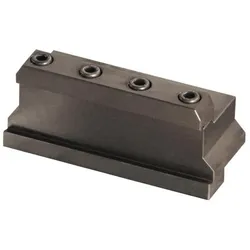
Tecwerk, Zubehör Maschine, GrundhalterDer Grundhalter GFN GH 25-26 von Tecwerk ist ein hochwertiges Zubehörteil, das speziell für die Verwendung mit dem Stechschwert GFN-S 26J entwickelt wurde. Dieses Produkt zeichnet sich durch seine präzise Passform und robuste Bauweise aus, die eine zuverlässige Leistung in der Anwendung gewährleistet. Der Grundhalter wird mit einem Spannkeil, Spannschrauben und einem Sechskantschlüssel geliefert, was die Installation und Handhabung erleichtert. Mit einer Höhe von 25 mm, einer Breite von 25 mm und einer Länge von 90 mm ist der Grundhalter optimal für den Einsatz an Drehmaschinen geeignet. Die sorgfältige Verarbeitung und die Verwendung von hochwertigen Materialien garantieren eine lange Lebensdauer und hohe Funktionalität. Der Grundhalter ist ein unverzichtbares Zubehör für alle, die Wert auf Präzision und Qualität legen. - Inklusive Spannkeil und Spannschrauben für einfache Montage - Robuste Bauweise für hohe Langlebigkeit - Optimale Passform für Stechschwert GFN-S 26J - Geeignet für den Einsatz an Drehmaschinen.194,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
Ähnliche Suchbegriffe für Abschreibung
-
Kiefner, Felix Andreas: Besitz als relatives Eigentum?Besitz als relatives Eigentum? , The doctrine of relativity of title, i. e. the idea that every possessor has a property right enforceable against everyone except the true owner, is a core principle of property law in the common law tradition. It also exists in the civilian tradition, albeit with a much narrower scope. Felix Kiefner examines the doctrine of relativity of title in both traditions including its historical development, its shape in modern English and German law, the value judgements underlying the doctrine in different cases of possessors, and the extent of its explanatory power. , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241001, Produktform: Kartoniert, Titel der Reihe: Studien zum ausländischen und internationalen Privatrecht##, Autoren: Kiefner, Felix Andreas, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 372, Themenüberschrift: LAW / Civil Law, Keyword: Sachenrecht; dingliches Recht; petitorischer Besitzschutz; possession; possessorischer Besitzschutz; property, Fachschema: Recht / Römisches Recht~Römisches Recht~Rom (Staat, Reich) / Römisches Recht~Rechtsgeschichte~Rechtsvergleich~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Familienrecht~Sachenrecht~Erbrecht, Fachkategorie: Rechtsvergleichung~Rechtsgeschichte~Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Familienrecht~Immobiliarrecht, allgemein~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Erbrecht, Warengruppe: TB/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 181, Breite: 113, Höhe: 23, Gewicht: 564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,94,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geistiges EigentumGeistiges Eigentum , Vorschriftensammlung zum gewerblichen Rechtsschutz, Urheberrecht und Wettbewerbsrecht , Tagfahrleuchten > Beleuchtung , Auflage: 7., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 202210, Produktform: Kartoniert, Redaktion: Förster, Achim~Uhrich, Ralf~Zech, Herbert, Auflage: 22007, Auflage/Ausgabe: 7., aktualisierte und erweiterte Auflage, Keyword: Geistiges Eigentum; Patentrecht; Urheberrecht; Wettbewerbsrecht, Fachschema: Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache~Studium~Handelsrecht~Unternehmensrecht~Jura~Recht / Jura~Recht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 903, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. KG, Länge: 233, Breite: 157, Höhe: 38, Gewicht: 1039, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2318890, Vorgänger EAN: 9783161590283 9783161543944 9783161529740 9783161509865 9783161501081, eBook EAN: 9783161617867, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tecwerk, Zubehör Maschine, GrundhalterDer Grundhalter GFN GH 20-32 von Tecwerk ist ein essentielles Zubehörteil für Maschinen, das speziell für das Stechschwert GFN-S 32J konzipiert wurde. Dieses Produkt bietet eine zuverlässige und präzise Halterung, die für eine optimale Leistung und Sicherheit während des Betriebs sorgt. Der Grundhalter wird mit einem Spannkeil, Spannschrauben und einem Sechskantschlüssel geliefert, was die Installation und Handhabung erleichtert. Die robuste Bauweise und die hochwertigen Materialien garantieren eine lange Lebensdauer und eine hohe Stabilität, die für professionelle Anwendungen erforderlich sind. Mit seinen spezifischen technischen Eigenschaften ist der Grundhalter eine wertvolle Ergänzung für jede Werkstatt, die auf Effizienz und Qualität setzt. - Inklusive Spannkeil, Spannschrauben und Sechskantschlüssel für einfache Montage - Kompatibel mit dem Stechschwert GFN-S 32J, was vielseitige Einsatzmöglichkeiten bietet - Hergestellt in Deutschland, was für hohe Qualitätsstandards spricht.208,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.